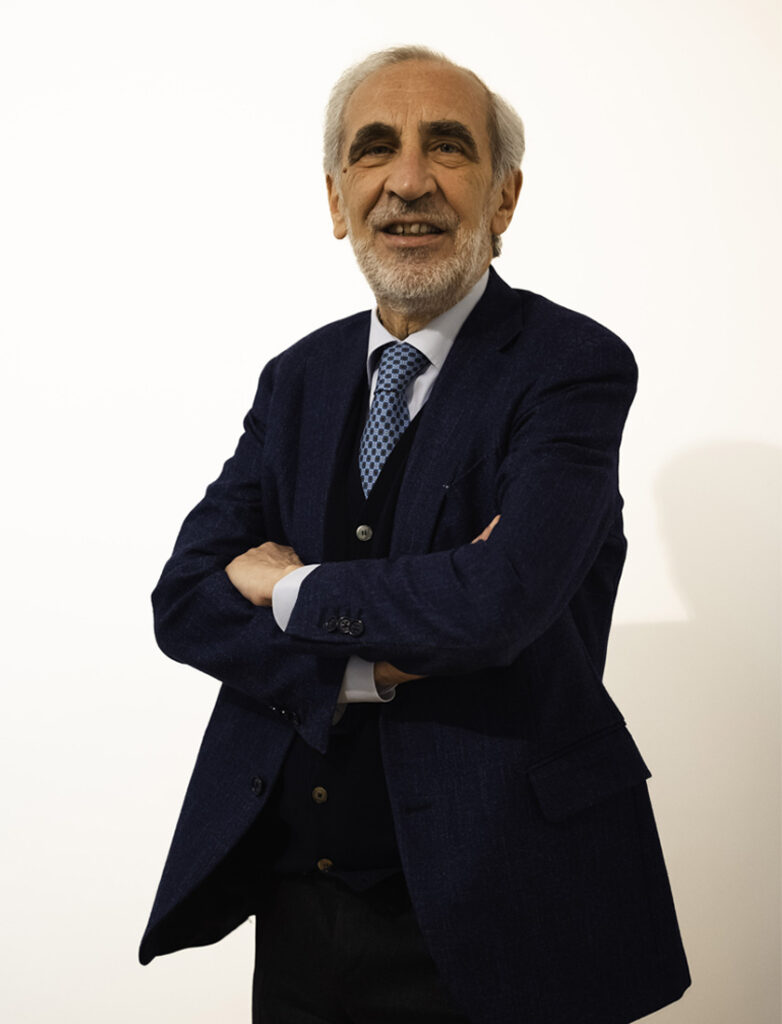
Il caro carburante, il peso delle imposte e i ritardi nell’utilizzo dei crediti d’imposta stanno aggravando le difficoltà finanziarie delle imprese dell’autotrasporto. Michele Di Fiore, presidente della Camera degli Avvocati tributaristi di Napoli, analizza le ragioni fiscali della protesta e le possibili soluzioni per il settore.
Presidente Di Fiore, quali sono le principali ragioni fiscali della protesta degli autotrasportatori?
La protesta nasce dalla combinazione di più fattori: l’aumento del prezzo del gasolio, la fine della riduzione temporanea delle accise e i ritardi nell’utilizzo degli aiuti fiscali. Il 5 ottobre, con la scadenza del taglio delle accise, il prezzo del carburante ha subito un ulteriore aumento di circa 6,1 centesimi al litro, arrivando a sfiorare i 2,30 euro. Per le imprese di trasporto, che consumano grandi quantità di gasolio, l’impatto è significativo. A questo si aggiunge la difficoltà di accedere tempestivamente ai crediti d’imposta previsti per compensare parte dei maggiori costi. Il problema, quindi, non riguarda soltanto l’entità delle imposte, ma anche i tempi con cui le agevolazioni diventano effettivamente utilizzabili.
Che cos’è l’“accisa mobile” e come potrebbe aiutare le imprese?
È un meccanismo che consente, in presenza delle condizioni previste dalla normativa, di utilizzare il maggior gettito IVA derivante dall’aumento dei prezzi dei carburanti per compensare le accise. L’obiettivo è contenere il prezzo finale del gasolio e attenuare l’impatto dei rincari. La sua attivazione potrebbe rappresentare uno strumento di sostegno, ma richiede gli atti necessari a renderla operativa.
Un altro nodo riguarda i crediti d’imposta. Perché i ritardi sono così problematici?
Sono state presentate oltre 80.000 domande per il credito d’imposta straordinario relativo al periodo marzo-agosto, ma gli accrediti nel cassetto fiscale sono previsti soltanto a partire dal 21 ottobre. Nel frattempo, le imprese hanno continuato a pagare il carburante senza poter utilizzare il beneficio fiscale. È importante ricordare che un credito d’imposta non equivale a un accredito sul conto corrente: consente di compensare determinati debiti fiscali e contributivi attraverso il modello F24. Se l’azienda deve sostenere subito una spesa e può utilizzare il credito soltanto in seguito, deve comunque disporre della liquidità necessaria. È questo disallineamento a rendere più difficile la gestione finanziaria.
Esiste anche il rischio che una parte dei crediti vada perduta?
Sì. La scadenza del 31 dicembre 2026 potrebbe impedire ad alcune imprese di utilizzare interamente il credito riconosciuto, soprattutto se non hanno debiti fiscali sufficienti da compensare entro fine anno. Un’eventuale proroga al primo trimestre del 2027 consentirebbe di avere più tempo. Nell’attesa, è opportuno verificare con il proprio consulente tributario i versamenti previsti e la capienza fiscale disponibile, così da pianificare correttamente le compensazioni.
Perché gli autotrasportatori non riescono a trasferire gli aumenti del gasolio sulle tariffe applicate ai clienti?
Perché esiste uno squilibrio tra i tempi di pagamento delle spese e quelli di incasso dei ricavi. Il carburante viene pagato subito o in tempi brevi, mentre i committenti possono saldare le fatture dopo 60, 90 o 120 giorni. Inoltre, non sempre i contratti prevedono adeguamenti automatici delle tariffe in caso di rincari. Di conseguenza, le imprese devono sostenere costi crescenti senza poterli recuperare immediatamente.
Quali interventi potrebbero migliorare la situazione?
Sul piano fiscale, servono tempi certi per rendere disponibili gli aiuti e scadenze che consentano alle imprese di utilizzare effettivamente i crediti riconosciuti. È inoltre necessario valutare strumenti per contenere l’impatto del costo dei carburanti. Sul piano contrattuale, l’introduzione di meccanismi di adeguamento delle tariffe alle variazioni del prezzo del gasolio e una maggiore puntualità nei pagamenti contribuirebbero a riequilibrare i rapporti tra vettori e committenti.
Che cosa dovrebbero fare, nell’immediato, le imprese?
È fondamentale verificare con il proprio consulente fiscale quanto credito sia possibile utilizzare entro il 31 dicembre e confrontare questa opzione con quella degli ordinari rimborsi delle accise, laddove spettanti. La scelta dipende dalla situazione fiscale di ciascuna azienda e richiede una pianificazione tempestiva, per evitare che le agevolazioni disponibili restino inutilizzate.
In conclusione, qual è il problema centrale della protesta?
Il caro gasolio è soltanto una parte della questione. Le imprese devono sostenere costi immediati, mentre gli incassi e i benefici fiscali arrivano spesso in tempi più lunghi. Per questo non basta prevedere agevolazioni: occorre renderle fruibili quando servono davvero. Tempi certi, regole chiare e rapporti contrattuali più equilibrati sono essenziali per tutelare la liquidità e la continuità operativa del settore.